СТОИМОСТЬ ДЕНЕГ ВО ВРЕМЕНИ.СЛОЖНЫЙ ПРОЦЕНТ И ДИСКОНТИРОВАНИЕ
Осуществление любых инвестиционных проектов предполагает разрыв во времени между затратами и доходами. В этом случае возникает необходимость расчета стоимости денег во времени. Расчет стоимости денег во времени — это принцип, согласно которому до тех пор, пока существуют альтернативные возможности получения дохода, их стоимость во времени зависит от стоимости в тот момент, когда ожидается их получение. Финансовая теория утверждает, что будущие деньги всегда дешевле сегодняшних, и не только из-за инфляции. Деньги, которыми мы располагаем сегодня, могут быть вложены в дело и принести доход, и, если мы получаем их через год, мы упускаем эту возможность.
Сравним сегодняшние 10 тыс. грн. с 10 тыс. грн., которые будут получены через год. Если ставка банковского процента составляет 10% годовых, то сегодняшние 10 тыс. грн. вырастут до 11 тыс. грн. через год. Следовательно, будущая стоимость сегодняшних 10 тыс. грн. составит 11 тыс. грн.:
Х = 10 тыс. грн. + 0,1 х 10 тыс.грн.
Х=11тыс.грн.
Теперь поставим вопрос несколько иначе: сколько стоят 10 тыс. грн., которые будут получены через год, при условии, что ставка банковского процента равна 10% годовых? (Такие вопросы представляют интерес для всех инвесторов.) Очевидно, их сегодняшняя, т. е. текущая, стоимость равна той сумме, которую следовало бы в настоящее время положить в банк, с тем чтобы она через год выросла до 10 тыс. грн. Предположим, что это какая-нибудь сумма Х. Следовательно:
X+0,1*X=10 тыс. грн.
1,1Х=10тыс. грн.
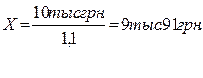
Таким образом, текущая стоимость 10 тыс. грн., которые будут получены через год, составляет 9 тыс. 91 грн. Текущую стоимость называют еще приведенной стоимостью, которая, как мы видим, не измеряет стоимость текущей суммы в какой-то момент в будущем, а позволяет определить, сколько будущая сумма стоит сегодня. Используя технику расчета приведенной стоимости, можно подсчитать сегодняшнюю стоимость той суммы, которая будет получена в будущем. Так изменяется стоимость денег во времени. •
Теперь рассмотрим концепцию будущейстоимостидля более общего случая.
Какова будущая стоимость сегодняшних инвестиций К через п лет, если годовая ставка банковского процента составляет г% ?
Через 1 год: К1=К0+К0*r =К0(\+r).
Через 2 года: К2 = К1 + К1*r= К1 (1+r) = К0(1 + r)2 .
Через З года: К3=K2 +2*r=K(1+r)=K0(1+r)3. И т. д.
Чтобы определить будущую стоимость инвестиций в объеме К0 кконцу года, рассмотренную процедуру необходимо повторить п раз. Следовательно, будущая стоимость Kn сегодняшних капиталовложений К0 составит:
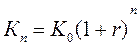
Общепринятой в финансовом анализе базовой формулой будущей стоимости является следующая:
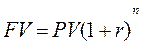
где FV — будущая стоимость;
РV — текущая стоимость;
п — число лет;
 — коэффициент будущей стоимости.
Из рассмотренного примера видно, что при расчете будущей стоимости определенной суммы денег используется сложный процент. Сложный процент — это начисление "процентов на проценты". Проценты, начисленные по истечении определенного периода (например, года), добавляются к основной сумме и включаются в ту сумму, на которую в следующий период будут начисляться проценты.
Очевидно, что, чем выше ставкапроцента и чем больше срок начисления процентов, тем выше будущая стоимость (FV).
Дж. М. Кейнс называл сложные проценты магией. А один из Ротшильдов провозгласил их восьмым чудом света. Такое отношение к сложному проценту не случайно. В начале прошлого века английский астроном Фрэнсис Бэйли подсчитал, что британский пенс, инвестированный под 5% годовых при условии начисления сложных процентов в год рождения Христа, принес бы к 1810 г, столько дохода, что его хватило бы для заполнения 357 млн. земных шаров. Бенджамин Франклин был более практичным.
После своей смерти в 1790 г. он оставил по 1000 фунтов двум городам — Бостону и Филадельфии с условием, что они не будут тратить эти деньги в течение 100 лет. Наследство Бостона, эквивалентное примерно 4600 долл., к 1890 г. увеличилось до 332 000 долл.
Поскольку процесс начисления сложного процента можетбыть достаточно утомительным, существуют таблицы факторов наращения. Полный комплект этих таблиц имеется во всех учебниках по финансовому анализу и инвестиционному проектированию. Мы приведем здесь лишь фрагмент такой таблицы. Факторы наращения в таблице показывают сумму, до которой возрос бы первоначальный вклад при различных комбинациях периодов и процентных ставок. Например, определенная сумма, положенная на депозит, по которому выплачиваются 8%, и оставленная на нем на 2 года, возросла бы в 1,166 раза. Это значит, что если сумма депозита составляет 1000 грн., то ее стоимость через 2 года будет равна 1166 грн.
Таблица 1
Дата добавления: 2015-02-19; просмотров: 986;