Комплексне оцінювання фінансового стану підприємства
Для комплексного аналізу фінансового стану підприємства необхідно оцінити тенденції найбільш загальних показників, які з різних сторін характеризують фінансовий стан підприємства.
До показників задовільного фінансового стану підприємства можна віднести:
• стійку платоспроможність;
• ефективне використання капіталу;
• своєчасну організацію розрахунків;
• наявність стабільних фінансових ресурсів.
Показники незадовільного фінансового стану підприємства:
• неефективне розміщення коштів;
• брак власних оборотних коштів;
• наявність стійкої заборгованості за платежами;
• негативні тенденції у виробництві.
До найзагальніших показників комплексної оцінки фінансового стану належать показники дохідності й рентабельності.
Велике значення мають аналіз структури доходів підприємства та оцінювання взаємозв'язку прибутку з показниками рентабельності. Важливо проаналізувати зв'язок прибутку підприємства з формуючими прибуток факторами.
Дохідність підприємства характеризується абсолютними і відносними показниками. Абсолютний показник дохідності — це сума прибутку або доходів. Відносний показник — рівень рентабельності (Р).
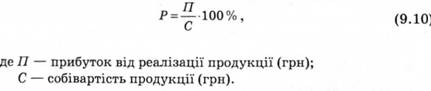
Аналіз дохідності підприємства проводиться в порівнянні з планом та попереднім періодом. За умов інфляції важливо забезпечити об'єктивність показників та запобігти їх викривленню через постійне підвищення цін, тому показники торішні приводяться у відповідність із показниками звітного року за допомогою індексації цін.
Для оцінювання рентабельності підприємства бажано використовувати систему взаємопов'язаних показників рентабельності. З цією метою необхідно використовувати дві основні групи показників рентабельності.
1. Показники, розраховані на підставі поточних витрат (вартості продажу).
Розраховуються на базі даних бухгалтерського обліку прибутків та збитків і становлять систему таких показників:
1) коефіцієнт граничного рівня валового прибутку (К1)
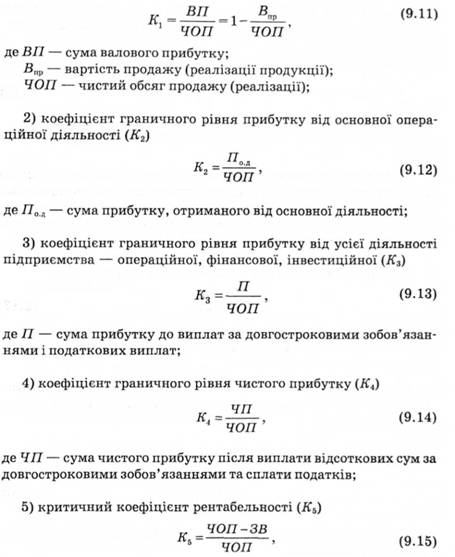
де ЗВ — сума змінних витрат у складі вартості продажу.
2. Показники, розраховані у зв'язку з використанням виробничого капіталу (виробничих активів).
Розраховуються як відношення прибутку і коштів, вкладених у підприємство засновниками, акціонерами та інвесторами:
6) коефіцієнт віддачі на всю суму виробничих активів (К6)

де ВА — середньорічна величина всіх виробничих активів підприємства.
Він характеризує величину дохідності всього потенціалу, яким володіє підприємство. Цей показник для детальнішої оцінки може обчислюватись у різних модифікаціях: в чисельнику формули можуть використовуватись різні показники прибутку — валового, операційного, до вирахування податків і т. д.;
7) коефіцієнт віддачі від інвестиційного капіталу (К7)
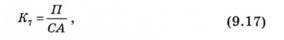
де СА — середньорічна сума всіх активів підприємства за мінусом короткострокових зобов'язань.
Він характеризує ефективність віддачі тільки частини всього капіталу — довгострокових інвестицій і капіталізованого прибутку підприємства;
8) коефіцієнт віддачі на акціонерний капітал (Кв)
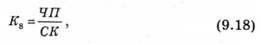
де СК — середньорічна сума власного капіталу, представлена акціонерним капіталом.
Контрольні запитання і завдання
1. Розкрийте сутність, необхідність і значення оцінювання фінансового стану підприємства.
2. Які інформаційні джерела забезпечують можливість оцінювання фінансового стану підприємства?
3. Розкрийте класифікацію та порядок розрахунку основних показників оцінки фінансового стану підприємства за такими групами:
• показники оцінки майнового стану підприємства;
• показники прибутковості;
• показники ліквідності та платоспроможності;
• показники фінансової стійкості та стабільності підприємства;
• показники рентабельності підприємства;
• показники ділової активності;
• показники акціонерного капіталу.
4. Розкрийте порядок проведення комплексного оцінювання фінансового стану підприємства.
Тести до теми
Які з наведених показників, на вашу думку, не належать до показників ліквідності та платоспроможності?
1) Коефіцієнт покриття загальний;
2) коефіцієнт швидкої ліквідності;
3) рентабельність акції;
4) коефіцієнт автономії;
5) чисельність працівників.
Що характеризує рівень фінансової стійкості підприємства?
1) Відносини між позиковими і власними коштами;
2) рівень отриманого прибутку;
3) відношення прибутку до собівартості продукції;
4) відношення балансового прибутку до середньорічної вартості основних фондів і нормативних оборотних коштів;
5) рентабельність акції.
Які показники, на вашу думку, впливають на фінансовий стан підприємства?
1) Прибутковість підприємства;
2) платоспроможність;
3) собівартість продукції;
4) ліквідність;
5) чисельність працівників.
Як визначається коефіцієнт платоспроможності?
1) Відношенням власного капіталу до загальних зобов'язань підприємства;
2) відношенням прибутку до собівартості продукції;
3) відношенням прибутку до фонду заробітної плати;
4) відношенням виручки від реалізації продукції до собівартості продукції;
5) відношенням виручки від реалізації до обсягу готової продукції.
Які показники найбільш повно характеризують фінансовий стан підприємства?
1) Оподаткований прибуток, фондомісткість;
2) фондовіддача, коефіцієнт фінансування;
3) коефіцієнт автономії;
4) коефіцієнт фінансування, рівень рентабельності;
5) показники ліквідності, платоспроможності, прибутковості, ефективного використання активів.
Щоб мати думку про фінансове положення підприємства у визначений момент часу, необхідно вивчити його:
1) рекламний проспект;
2) балансовий звіт;
3) фінансовий план;
4) платіжний календар;
6) бізнес-план.
Як називається здатність підприємства швидко продавати активи й одержувати гроші для своїх зобов'язань?
1) Ліквідність підприємства;
2) платоспроможність;
3) конкурентоспроможність;
4) фінансова стійкість підприємства;
5) кредитоспроможність.
Який показник свідчить, наскільки діяльність підприємства фінансується за рахунок позичених коштів?
1) Коефіцієнт заборгованості;
2) коефіцієнт ліквідності;
3) коефіцієнт оборотності;
4) коефіцієнт витрат;
5) коефіцієнт прибутковості.
Що таке платоспроможність?
1) Здатність виконувати свої коротко- та довгострокові зобов'язання за рахунок власних коштів;
2) ефективність використання всіх видів ресурсів;
3) оборотність усіх активів;
4) здатність підприємства за короткий проміжок часу вивільнити необхідну кількість фінансових ресурсів;
5) здатність підприємства розрахуватись за надану продукцію (товари, послуги).
Фінансовий аналіз є складовою...
1) аналізу господарської діяльності підприємства;
2) аналізу фінансової діяльності підприємства;
3) аналізу фінансово-господарської діяльності підприємства;
4) аналізу виробничого обліку;
5) аналізу бухгалтерської звітності.
Прийоми оцінювання фінансового стану підприємства — це".
1) аналіз відносних показників;
2) факторний аналіз;
3) аналіз платоспроможності;
4) аналіз кредитоспроможності;
5) порівняльний аналіз.
До моделей фінансового аналізу належать:
1) кореляційна;
2) дескриптивна;
3) індексна;
4) предикативна;
5) нормативна.
Як визначається коефіцієнт співвідношення позикових та власних коштів?
1) Відношенням позикових коштів до власних коштів;
2) відношенням власних коштів до позикових коштів;
3) відношенням позикових довгострокових коштів до власних коштів;
4) відношенням власних оборотних коштів до залучених коштів;
5) відношенням суми власних та довгострокових залучених коштів до позикових коштів.
До якої групи показників належить показник маневреності власного капіталу?
1) До показників прибутковості;
2) до показників фінансової стійкості;
3) до показників ліквідності;
4) до показників майнового стану;
5) до показників ділової активності підприємства.
Які показники характеризують майновий стан підприємства?
1) Коефіцієнт зносу основних засобів;
2) головний показник прибутковості; 8) коефіцієнт покриття запасів;
4) коефіцієнт критичної оцінки;
5) сума господарських коштів, якає в розпорядженні підприємства.
Коефіцієнт автономії (незалежності) визначається як відношення:
1) позикових і власних коштів;
2) продажу і матеріальних запасів;
3) власних оборотних коштів і майна підприємства;
4) поточних пасивів і зобов'язань перед акціонерами;
5) запасів та витрат і активів.
Практичні завдання
Завдання № 1
Визначити фінансовий стан підприємства за допомогою показників ліквідності та платоспроможності на основі даних балансу підприємства:
| з.п. | Показник | На кінець року |
| Оборотні активи (II р. активу балансу), в т.ч.: • виробничі запаси; • грошові кошти та їх еквіваленти; • ліквідні цінні папери Довгострокові зобов'язання Поточні короткострокові зобов'язання Власний капітал |
Завдання № 2
Визначити коефіцієнт забезпеченості боргів (КзЛ), якщо за даними балансу підприємства на 1 січня поточного року сума власного капіталу становить 540 тис. грн. Довгострокові зобов'язання — 340 тис. грн, поточні зобов'язання — 260 тис. грн.
Завдання № З
Визначити коефіцієнт автономії (коефіцієнт забезпечення) оборотних активів власним капіталом за такими даними балансу підприємства:
| • | Обсяг власного капіталу | тис. | грн | |
| • | Фактична вартість основних засобів та інших позаоборотних активів | тис. | грн | |
| • | Фактична вартість виробничих запасів | тис. | грн | |
| • | Незавершене виробництво | тис. | грн | |
| • | Готова продукція | тис. | грн | |
| • | Дебіторська заборгованість за товари, роботи, послуги | тис. | грн | |
| • | Грошові кошти | тис. | грн | |
| • | Інші оборотні активи | тис. | грн |
Завдання № 1
Розв'язання:
До показників ліквідності належать: коефіцієнт загальної ліквідності (коефіцієнт покриття); коефіцієнт термінової ліквідності; коефіцієнт абсолютної ліквідності.
1) Коефіцієнт загальної ліквідності (Кз.л.):
4500 : 2300 = 1,96 (норма Кз.л > 2).
Дуже високий показник (Кз.л > 3; 4) може свідчити про неефективне використання оборотних коштів.
2) Коефіцієнт термінової ліквідності (Кт.л):
(2200 + 1020 + 80): 2300 =1,4 (при нормі Кт.л ≥ 1).
Розрахований коефіцієнт свідчить, що короткострокові зобов'язання забезпечені і можуть бути швидко сплачені.
3) Коефіцієнт абсолютної ліквідності (Кабс.л):
(1020 + 80): 2300 = 0,48 (при нормі Кабс.л ≥ 0,5).
4) Коефіцієнт платоспроможності (Kпл):
3750 : (1560 + 2300) = 0,96 (при нормі Kпл ≥ 1).
Отже, фінансовий стан підприємства достатньо стійкий, підприємство кредитоспроможне.
Завдання № 2
Розв'язання:
1) Коефіцієнт забезпечення боргів (коефіцієнт платоспроможності):
540 : (340 + 280) = 0,9 (нормою вважаються Кз.б ≥ 1).
Отже, власний капітал покриває борги підприємства на 90 %.
Завдання № З
Розв'язання:
1) Згрупуємо загальну суму оборотних засобів за даними балансу:
800 + 300 + 1500 + 250 + 300 + 450 = 3600 (тис. грн).
2) Коефіцієнт автономії оборотних коштів (Ка):
(5165 - 3900): 3600 = 0,3.
Значення коефіцієнта нижче 0,1 характеризує неплатоспроможність підприємства. В цьому випадку коефіцієнт показує достатньо стійкий фінансовий стан підприємства.
Дата добавления: 2016-04-19; просмотров: 1232;