Банківське кредитування підприємств
У даний час найбільш поширеним видом кредиту є банківський. При такому кредитуванні підприємство виступає тільки в ролі позичальника.
Підприємство може одержати різноманітні види кредитів і послуг кредитного характеру (рис. 3.2).

Рисунок 3.2 – Банківське обслуговування підприємства
Чинне українське законодавство забороняє надавати підприємству кредити на покриття збитків від господарської діяльності, на формування і збільшення статутного фонду банку, на внесення платежів у бюджет і позабюджетні фонди.
Підприємство може одержувати в банку кредити як у національній, так і в іноземній валюті. Для одержання кредиту в іноземній валюті від іноземних кредиторів підприємство повинне мати відповідний дозвіл Національного банку України.
Терміновий кредит – це кредит, що надається цілком і негайно після укладання кредитної угоди. Погашається він періодичними внесками чи одноразовим платежем наприкінці терміну.
Кредитна лінія – це згода банку надати кредит протягом визначеного періоду часу в розмірах, що не перевищують заздалегідь обумовленої суми.
Кредитна лінія відкривається, як правило, на рік, але її можна відкрити і на більш короткий період. Відкрита кредитна лінія дає можливість оплатити за рахунок кредиту будь-які розрахункові документи, передбачені в кредитній угоді, що існує між підприємством і банком. Протягом терміну дії кредитної лінії підприємство може одержати позику без додаткових переговорів з банком та інших формальностей. Проте у банку зберігається право відмовити підприємству в позиці в межах затвердженого ліміту, якщо банк знайде погіршення фінансового стану позичальника. Тому кредитну лінію відкривають підприємствам зі стійким фінансовим становищем і доброю репутацією. На прохання підприємства ліміт кредитування може бути переглянутий.
Розрізняють два види кредитних ліній: сезонну і постійно поновлювану. Сезонну кредитну лінію відкривають при періодичній нестачі оборотних коштів, пов'язану із сезонністю виробництва чи з необхідністю створення запасів товарів на складі. Таку лінію можуть відкрити, наприклад, цукровому заводу для формування запасів цукрового буряка чи овочевій базі для створення запасів овочів на зиму. Кредити овочева база і цукровий завод будуть погашати за рахунок виторгу від реалізації продукції. Погашення боргу і відсотків здійснюється одноразовим платежем. У випадку відкриття сезонної кредитної лінії банк в обов'язковому порядку вимагає від підприємства гарантії.
Поновлювану кредитну лінію можуть відкрити підприємству у випадку постійної нестачі оборотних коштів для відновлення процесу виробництва в заданому обсязі.
Нині комерційні банки України відкривають кредитні лінії, як правило, сільськогосподарським підприємствам і підприємствам переробних галузей господарства.
Підприємству в комерційному банку може відкриватися спеціальний позичковий рахунок – контокорент (італ. conto corrente – поточний рахунок) – єдиний рахунок, на якому враховуються всі операції підприємства. На контокорентному рахунку відображається, з одного боку, погашення кредиту банку та інші платежі за дорученням підприємства, з іншого – кошти, що надходять на користь підприємства (виторг від реалізації продукції, наданий кредит та інші надходження). Контокорент – це об'єднання позикового рахунку з поточним; він може мати дебетове і кредитове сальдо.
Грошові зобов'язання, що має підприємство, можуть у певний час перевищувати його фінансові можливості. У зв'язку з цим виникає потреба в одержанні контокорентного кредиту.
Якщо підприємство використовує контокорентний кредит без згоди з банком чи виходить за встановлені межі кредиту, то цю частину кредиту називають «овердрафтом».
Овердрафт – це короткостроковий кредит, що надається банком надійному підприємству понад залишок його коштів на поточному рахунку у межах заздалегідь обумовленої суми шляхом поповнення його рахунку.
При дебетовому сальдо контокорентного рахунку банк платить підприємству відсотки за використані ним кошти, як правило, у розмірі ставки на вклади до запитання. При кредитовому сальдо – навпаки, підприємство платить банку відсотки в розмірі, передбаченому кредитною угодою (рис. 3.3).
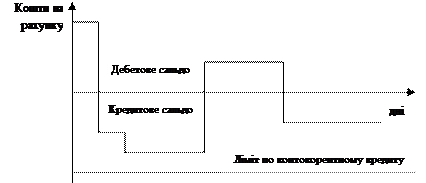 |
Рисунок 3.3 – Механізм контокорентного кредитування
Використання контокорентного кредиту пов'язано з великими витратами для підприємства. Відсотки за користування позикою по контокорентному рахунку є найвищими в банківській практиці.
Контокорентний кредит може використовуватися для:
- фінансування придбання засобів виробництва, готової продукції, виробничих запасів;
- подолання тимчасових фінансових труднощів.
Характерні риси контокорентного кредиту:
- встановлення ліміту кредитування;
- можливість скасування кредитної угоди.
З іншого боку, контокорентний кредит має визначені переваги для підприємства-позичальника:
- відсотки за кредитом нараховуються лише за фактичні дні користування;
- підприємство може скористатися кредитними коштами без укладання додаткової кредитної угоди.
Кредит під облік векселів (обліковий кредит) – це короткостроковий кредит, наданий пред'явнику векселів банківською установою, шляхом їх обліку (скупки) до настання терміну виконання зобов'язань за ними і платежу пред'явнику номінальної вартості векселя за мінусом дисконту.
Переваги такого кредиту для підприємства:
- гарантія того, що кредити, надані підприємством, можуть бути рефінансовані в банку за вигідною процентною ставкою;
- у зв'язку з наявністю солідарної відповідальності за векселями банки не вимагають додаткових гарантій від підприємств;
- такий кредит поліпшує ліквідність суб'єкта господарювання.
Надання облікового кредиту здійснюється на підставі поданої підприємством заяви на дисконтування векселів. Банк ретельно перевіряє репутацію підприємства-векселедавця, а також підприємства – пред'явника векселя. Якщо їхній фінансовий стан є позитивним, банк дисконтує векселі. При цьому він залишає за собою право повернення векселів, що викликають підозри.
Розмір і термін дії вексельного кредиту залежать від терміну пред'явленого векселя. Термін, на який видається вексель, не може перевищувати 90 діб.
Погашення вексельного кредиту здійснюється в день сплати платником (трасантом) за векселем. Якщо трасант неплатоспроможний, то відповідальність щодо зобов'язань несе пред'явник векселя та інші особи, що несуть солідарну відповідальність з цих векселів.
Усі операції з обліку векселів здійснюються банком на підставі договору, укладеного з підприємством-власником векселів.
До кредитно-гарантійних послуг, що банки надають підприємствам, відносять:
- акцептний кредит;
- авальний кредит.
Акцептний кредит – це позика, що передбачає акцептування банком інкасованої тратти підприємства-позичальника при своєчасному наданні підприємством у розпорядження банку векселів до оплати.
Особливість акцептного кредиту полягає в тому, що банк дає підприємству не гроші, а гарантію оплатити вексель у визначений термін.
Акцептний кредит має короткостроковий характер і використовується для фінансування оборотних коштів підприємства переважно у сфері зовнішньої торгівлі. У порівнянні з дисконтним цей кредит є більш дешевим для підприємств, оскільки вони платять банку лише комісійні за акцепт векселя.
У зв'язку з ненадійним фінансовим станом більшості підприємств в Україні акцептний кредит поки що не одержав широкого застосування.
Авальний кредит – це позика, при якій банк бере на себе відповідальність із зобов'язань підприємства у вигляді доручення чи гарантії. Як і у випадку акцептного кредиту, підприємство-одержувач платежу отримує від банку-гаранта (аваліста) умовне платіжне зобов'язання. Якщо власник опротестовує вексель у зв'язку з його несплатою, банк-аваліст погашає всю суму векселя за платника.
Принципова різниця між авальним і акцептним кредитами полягає у характері відповідальності банку. При наданні авального кредиту без розгляду його як вексельного доручення банк несе тільки субсидіарну (додаткову) відповідальність, тобто до нього можуть бути висунуті вимоги тільки у зв'язку з невиконанням їх підприємством. При акцептному кредиті банк несе солідарну відповідальність, і на вибір кредитора можуть бути пред'явлені вимоги як до підприємства, так і до банку.
До послуг кредитного характеру, що надаються банками підприємствам, належить факторинг – система фінансування, при якій підприємство-постачальник товарів «переуступає» короткострокові вимоги за торговими операціями комерційному банку. Факторингові операції включають: кредитування у формі попередньої оплати боргових вимог; ведення бухгалтерського обліку клієнта, зокрема обліку реалізації продукції; інкасацію заборгованості клієнта; страхування його від кредитного ризику.
В основу факторингових операцій покладений принцип придбання банком рахунків-фактур «постачальник-підприємство-постачальник» за відвантажену продукцію, тобто передача банку постачальником права вимагати платежі з покупця продукції.
Підприємству відкривається факторинговий рахунок, де здійснюється облік всіх операцій з факторингу. Факторингом більше користуються невеликі і середні підприємства, оскільки їм частіше не вистачає оборотних коштів.
Внутрішній факторинг передбачає перебування постачальника, його контрагента і банка у одній і тій самій країні.
Зовнішній факторинг передбачає, що одна зі сторін факторингової угоди знаходиться за кордоном.
Конвенційний (відкритий) факторинг – це тип факторингу, при якому підприємство-постачальник сповіщає підприємство-покупця (дебітора) про передачу права на одержання оплати банку чи факторинговій компанії.
Конфіденційний (закритий) факторинг передбачає, що ніхто з контрагентів постачальника не знає про передачу прав на одержання оплати банку чи факторинговій компанії.
Факторинг із правом регресу дозволяє банку (факторинговій компанії) повернути підприємству-постачальнику розрахункові документи, якщо покупець відмовився від їх оплати, і вимагати повернення підприємством-постачальником залучених коштів.
Факторинг без права регресу означає, що банк (факторингова компанія) бере на себе весь ризик по платежу.
Повне факторингове обслуговування включає надання ряду інших послуг, крім тільки факторингових: аудиторських, обліку дебіторської заборгованості, повного управління борговими зобов'язаннями і т.п. Частковий факторинг – це оплата банком (факторинговою компанією) винятково рахунків-фактур постачальника.
Факторинг із попередньою оплатою передбачає негайну оплату розрахункових документів постачальника, як тільки вони будуть надані банку (факторинговій компанії).
Факторинг без попередньої оплати – це такий вид факторингу, при якому банк (факторингова компанія) зобов'язується оплатити передані йому постачальником розрахункові документи лише в день їх оплати боржником.
Факторингові послуги банк не надає:
- за платіжними зобов'язаннями бюджетних організацій;
- за платіжними зобов'язаннями збиткових і неплатоспроможних підприємств;
- за платіжними зобов'язаннями господарських організацій, оголошених некредитоспроможними;
- за компенсаційними чи бартерними угодами;
- за договорами, умови яких виключають право покупця повернути товар протягом визначеного часу, а також за договорами, що вимагають від продавця здійснення післяпродажного обслуговування;
- підприємствам, що мають велику кількість дебіторів, заборгованість кожного з яких є незначною.
Практично суть факторингу зводиться до такого: банк купує у підприємства-постачальника право на стягнення дебіторської заборгованості покупця продукції (робіт, послуг) і перераховує постачальнику 70-90% суми коштів за відвантажену продукцію у момент надання усіх необхідних документів. Після одержання платежу від покупця банк перераховує продавцю залишок коштів (30-10%) за мінусом відсотків за факторинговий кредит і комісійну винагороду.
Факторингові послуги банку (факторингової компанії) мають для підприємств такі переваги:
1) велика гарантія стягнення (інкасації) дебіторської заборгованості покупця;
2) надання продавцю короткострокового кредиту;
3) зменшення кредитних ризиків продавця;
4) продавець має можливість оперативно поліпшити свій фінансовий стан, оскільки оплата за продукцію (роботи, послуги) здійснюється банком (факторинговою компанією) протягом 2-3 діб з моменту укладання факторингової угоди.
Недоліком факторингу для підприємства є висока вартість цієї послуги порівняно зі звичайним кредитом.
На Україні факторингове обслуговування підприємств є не поширеним у зв'язку з низьким рівнем платіжної дисципліни в народному господарстві.
Дата добавления: 2015-12-01; просмотров: 2215;