Приложение 1. Примеры практического применения моделей Ольсона и Блэка–Шоулза
Примеры практического применения моделей Ольсона и Блэка–Шоулза
ОАО 1–3 – это компании, оценка которых была проведена в рамках более чем одного подхода. Таким образом, мы можем сравнить результат оценки этих предприятий с помощью модели Ольсона и с помощью взвешенного результата
оценки на основе трех (двух) стандартных подходов. ОАО 4–5 были выбраны с помощью критерия «нетривиальности» с точки зрения модели Блэка-Шоулза (заметим, что с этой же точки зрения случаи ОАО 1–3 тривиальны). На примере этих ОАО показаны ситуации, когда модель Блэка-Шоулза дает результат, в значительной степени отличный от результата оценки стоимости бизнеса с помощью метода ЧА.
ОАО 1
Оцениваемое ОАО представляет собой научно-исследовательский институт машиностроительного профиля. Основу его финансовых поступлений составляют доходы от выполнения заказов, услуг, связанных с профилем деятельности института. Часть его доходов поступает также от сдачи в аренду принадлежащих этому институту помещений в качестве офисов и складских помещений. В рассматриваемый период (2001–2003 годы) ОАО 1 дивиденды не начисляло.
Итак, для оценки стоимости компании необходима переоценка основных активов предприятия с учетом инфляции за несколько последних лет. В данном случае – на конец 2001, 2002 и 2003 годов. Рассмотрим отдельные активы компании и методики их переоценки.
1. Нематериальные активы. При оценке ОАО 1 методом ЧА для оценки нематериальных активов (НМА) был использован «метод освобождения от роялти». В рамках метода «освобождения от роялти» размер гипотетического лицензионного платежа определялся путем умножения годовой выручки от реализации продукции, произведенной с применением НМА (за вычетом НДС и акцизов) на среднестатистическую характеристику роялти. В нашем случае применена ставка роялти в 5 процентов от связанной с научно-исследовательскими и опытно-конструкторскими работами (НИИОКР) годовой выручки компании за соответствующий год.
2. Основные средства – земельные участки были переоценены с использованием мультипликатора земельного налога. На предыдущие даты участки были переоценены с учетом повышения их стоимости, в том числе и в результате воздействия инфляции, которая в отношении земельных участков принята условно на уровне 15 процентов в год между датами: 01.01.2001–01.01.2002 и 01.01.2002–01.01.2003.
3. Основные средства – здания машины и оборудование –оценены по той же методике, что и принятой в методе ЧА с учетом, в частности, влияния инфляции, в том числе и в отношении начисляемой амортизации, которая необходима для определения остаточной стоимости.
Оборотные активы, дебиторская и кредиторская задолженности взяты, как и в рамках метода ЧА, без каких-либо пересчетов бухгалтерских сведений.
Далее следует выбрать численные значения параметров модели Ольсона. В соответствии с тем, что сказано в главе 6, берутся «затравочные» значения
 = 0,62,
 = 0,32 . Ставка дисконтирования выбрана на уровне r = 20 %.
Приведем данные о чистых активах ОАО 1 на конец года (табл. П1).
Таблица П1
Чистые активы ОАО 1 за 2000–2002 годы (на конец года), тыс. руб.
| Наименование | |||
| 1. Нематериальные активы | |||
| 2. Основные средства – здания машины и оборудование | 54 167 | 54 489 | 85 086 |
| 3. Основные средства – земельные участки | 17 610 | 20 251 | 23 289 |
| 4. Оборотные активы | 13 225 | 7 884 | 9 600 |
| 5. Всего активов (1+2+3+4) | 85 484 | 83 152 | 118 740 |
| 6. Долгосрочные обязательства | 5 353 | – | – |
| 7. Краткосрочные обязательства | 26 507 | 27 058 | 27 930 |
| 8. Всего обязательств (6 + 7) | 31 860 | 27 058 | 27 930 |
| 9. Чистые активы (5–8) | 53 624 | 56 094 | 90 810 |
Теперь следует найти величины анормальных доходов компании за 2002 и 2001 годы. Для этого следует сложить прирост чистых активов компании за соответствующий год и сумму выплаченных акционерам дивидендов и вычесть из полученной суммы величину «ожидаемых доходов», т. е. величину произведения стоимости ЧА предприятия за предыдущий год на ставку дисконтирования. Схема расчета показателя анормальной прибыли приведена в табл. П2.
Таблица П2
Анормальные прибыли ОАО 1 за 2000–2002 годы, тыс. руб.
| Наименование | |||
| Чистые активы (на конец года) | 53 624 | 56 094 | 90 810 |
| Выплаченные дивиденды | – | – | – |
| Доход = дивиденд + прирост баланса (по чистым активам) | 2 740 | 34 717 | |
| Анормальный доход = доход – ставка дисконтирования × пересчитанные чистые активы за предыдущий год | (8 254) | 23 498 |
Итак, анормальные прибыли составили: –8 254 тысяч рублей в 2001 году и 23 498 тысяч рублей в 2002 году. Именно эта величина (23 498) принимается за начальное значение анормальных прибылей. Теперь найдем величину начального значения  . Поскольку
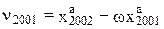 и
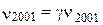 , то
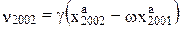 = 0,32 × (25 498 – 0,62 ×(–8 254)) = 9 156 тыс. руб.
Теперь определим стоимость компании:
Pi = b + a1  + a2
 ,
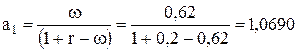 ,
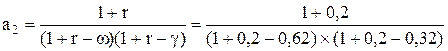 = 2,3510.
Итоговая величина стоимости компании в модели Ольсона в соответствии с формулой (15) равна:
Р = 90 810 + 1,0690 × 23 489 + 2,3510 × 9 744 тыс. р. = 137 456 тыс. руб.
Кроме модели ЧА (затратный подход), стоимость ОАО 1 была оценена в рамках доходного и сравнительного подходов. Итоговая величина стоимости с учетом рекомендованных весовых коэффициентов применительно к каждому из этих методов, составила 105,702 тыс. руб. Как видим, по сравнению с методом ЧА модель Ольсона повышает стоимость предприятия. Относительно более высокий результат стоимости бизнеса, полученный в рамках модели Ольсона (по сравнению с окончательной, т. е. принятой в отчете величиной стоимости компании), может иметь несколько объяснений. Он может, во-первых, быть обусловлен как неправильно выбранной (заниженной) ставкой дисконтирования, так и, возможно, несколько завышенными параметрами модели Ольсона. Во-вторых, такой результат просто может быть получен из-за не вполне корректного учета весов результатов в рамках различных подходов при согласовании итоговых значений.
Рассмотрим изменения характеристик стоимости компании 1 в рамках модели Ольсона в зависимости от ставки дисконтирования (табл. П3).
Таблица П3
| Ставка дисконтирования, % | Стоимость ОАО 1, тыс. руб. |
| 137 456 | |
| 131 334 | |
| 125 984 | |
| 121 272 | |
| 117 092 |
В табл. П4 приведены еще несколько вариантов выбора параметров модели Ольсона.
Таблица П4
| Параметры модели Ольсона | Стоимость ОАО 1, тыс. руб. |
| R = 20 %; = 0,62; = 0,32
(основной выбор)
| 137 456 |
| R = 20 %; = 0,52; = 0,32
| 126 611 |
| R = 20 %; = 0,52; = 0,24
| 121 039 |
| R = 28 %; = 0,52; = 0,24
| 113 740 |
| R = 39 %; = 0,52; = 0,24
| 105 693 |
| Стоимость, полученная в результате совокупного применения затратного, доходного и сравнительного подходов | 105 702 |
Как видно из табл. П4, в модели Ольсона последний набор параметров
(К = 39 %, = 0,52, = 0,24) фактически приводит стоимость компании ОАО 1 к стоимости, полученной в рамках совокупного применения затратного, доходного и сравнительного подходов. Однако было бы нереалистично исходить из столь высокой ставки дисконтирования, а именно 39 процентов. Мы полагаем, что более правильно исходить из принятой в расчетах традиционного доходного подхода ставки дисконтирования примерно в 20 %.
ОАО 2
ОАО 2 представляет собой научно-производственное объединение, специализирующееся на разработках, выпуске и обслуживании приборов и точных механизмов. 100-процентный пакет акций этого ОАО был оценен в рамках двух подходов – затратного и сравнительного. Оценка была произведена на 1 октября 2003 года. Стоимость 100-процентного пакета акций, подученная в рамках этих подходов, показана в табл. П5.
Таблица П5
| Наименование | Тыс. руб. | Присвоенный вес |
| Стоимость в рамках затратного подхода | 64 747 | 0,8 |
| Стоимость в рамках сравнительного подхода | 68 867 | 0,2 |
| Итоговая стоимость | 68 043 |
Рассмотрим оценку ОАО 2 с точки зрения применения модели Ольсона. Приведем схему расчета стоимости чистых активов на начало 2002–2003 годов и на
1 октября 2003 года. Как уже говорилось, оцениваемое предприятие – это научно-производственное объединение, и в связи с этим очевидно, что его нематериальные активы должны быть учтены.
Таблица П6
Чистые активы ОАО 2 за 2001–2003 годы (на конец года), тыс. руб.
| Наименование | 01.10.2003 | ||
| 1. Нематериальные активы | 2 240 | ||
| 2. Основные средства – здания, машины и оборудование | 34 004 | 36 793 | 38 813 |
| 3. Основные средства – земельные участки | 16 159 | 18 421 | 21 000 |
| 4. Оборотные активы | 2 681 | 3 200 | 8 872 |
| 5. Всего активов (1+2+3+4) | 53 437 | 59 199 | 70 925 |
| 6. Долгосрочные обязательства | – | – | – |
| 7. Краткосрочные обязательства | 2 766 | 6 178 | |
| 8. Всего обязательств (6+7) | 2 766 | 6 178 | |
| 9. Чистые активы (5–8) | 52 500 | 56 433 | 64 747 |
В рассматриваемом случае имеет место ситуация, когда между последней и предпоследней датой переоценки основных средств прошел промежуток времени меньше 1 года, а именно 9 месяцев. В связи с этим в расчетах в качестве «дохода» за последний год необходимо принять не разницу между 2-мя последними позициями по чистым активам (64 747–56 433 тыс. руб.), а «аппроксимированное значение» стоимости чистых активов на 1 января 2004 года. Итак, требуется оценить стоимость ЧА на конец 2003 года по итогам 9 месяцев. Для этого примем, что «доход» в течение 2003 года поступает равномерно, и разность 64 747–56 433 тыс. руб. = 8 314 тысяч рублей. Таким образом, мы имеем 3/4 исходной величины
(3 квартала/1 год). Поскольку период аппроксимации невелик, то этим предположением вполне можно пользоваться. Итак, «аппроксимированное значение» стоимости чистых активов на конец 1 января 2004 года составит:
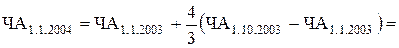
= 64 747 +  ×(64 747 – 56 433) = 67 518 тыс. руб.
Именно эта величина – 67 518 тысяч рублей – была принята в дальнейших расчетах. Проведем их аналогично схеме, принятой для ОАО 1 (табл. П7).
Таблица П7
Анормальные прибыли ОАО 2 за 2001–2003 годы, тыс. руб.
| Наименование | |||
| Чистые активы (на конец года) | 52 500 | 56 433 | 67 518 |
| Выплаченные дивиденды | – | – | – |
| Доход = дивиденд + прирост баланса (по чистым активам) | 3 933 | 11 085 | |
| Анормальный доход = доход – ставка дисконтирования × пересчет баланса (по чистым активам) за предыдущий год | (– 6 567) | (– 201) |
Итак, анормальные прибыли составили: –6 567 тысяч рублей в 2001 году и
– 201 тысяча рублей в 2002 году. Именно эта величина –201 тысяча рублей – принимается за начальное значение анормальных прибылей. Величину начального значения vt найдем по схеме, аналогичной приведенной для ОАО 1. Эта величина равна 1 238 тысячам рублей. В соответствии с моделью Ольсона итоговая стоимость ОАО 2 составит 67 444 тысячи рублей.
Сведем полученные данные в табл. П8.
Таблица П8
| Наименование | Тыс. руб. | Присвоенный вес |
| Стоимость в рамках затратного подхода | 64 747 | 0,8 |
| Стоимость в рамках сравнительного подхода | 68 867 | 0,2 |
| Величина итоговой стоимости | 68 043 | |
| Стоимость в рамках модели Ольсона | 67 444 |
Можно сделать следующие выводы:
• по сравнению с методом ЧА модель Ольсона правильно корректирует стоимость компании. Стоимость, полученная в рамках модели Ольсона, очень близка к величине, получившейся после взвешивания результатов;
• заметим, что в рассматриваемом случае анормальный доход за 2003 год (при ставке дисконтирования в 20 процентов) является отрицательным, а «прирост стоимости» (по сравнению с методом ЧА) получается за счет высокого начального значения величины vt;
• заметим, что согласно модели Ольсона мы правильно присвоили больший вес сравнительному подходу. И хотя сравнительный подход лишь опосредственно связан с моделью Ольсона (через коэффициенты , ), которая в своих основах гораздо ближе к доходному подходу, в нашем случае модель Ольсона «предпочла» результат, полученный именно в рамках сравнительного подхода. Теперь рассмотрим случаи изменения параметров: r, , . В табл. П9 показана ситуация когда меняется только r.
Таблица П9
| Ставка дисконтирования – r, % | Стоимость ОАО 2, тыс. руб. |
| 70 215 | |
| 19,3 | 68 040 |
| 68 183 | |
| 65 825 | |
| 63 316 |
Отметим выделенное значение r = 19,3 %. В рамках модели Ольсона при такой ставке дисконтирования стоимость компании практически в точности равна стоимости, полученной в рамках совокупного взвешенного результата исходя из затратного и сравнительного подходов. Случай изменения всех параметров показан в таблице П 10.
Таблица П10
| Параметры модели Ольсона | Стоимость ОАО 2, тыс. р. |
| R = 20 %; = 0,62; = 0,32
(основной выбор)
| 67 444 |
| R = 20 %; = 0,52; = 0,24
| 66 010 |
| R = 20 %; = 0,46; = 0,34
| 66 429 |
| R = 20 %; = 0,73; = 0,34
| 69 473 |
| Стоимость, полученная в результате совокупного применения затратного и сравнительного подходов (взвешенная оценка) | 68 043 |
ОАО 3
Для ОАО 1 и 2 мы привели достаточно подробную схему вычислений, поэтому здесь опустим их большую часть (вычисления аналогичны приведенным ранее).
ОАО 3 представляет собой электромеханический завод, производящий навесное и крановое оборудование. Оценка стоимости ОАО 3 также была проведена в рамках всех трех традиционных подходов к оценке стоимости бизнеса – доходного, затратного и сравнительного. Итоговая величина стоимости 100-процентного пакета акций этого предприятия составила 32 400 тысяч рублей, а в рамках только затратного подхода – 45 894 тысячи рублей.
Изначально для применения модели Ольсона были взяты те же параметры, что и в предыдущих примерах (R = 20 %, = 0,62, = 0,32). Стоимость ОАО 3, полученная с помощью модели Ольсона, составила (при указанных параметрах) 32 600 тысяч рублей, что достаточно точно воспроизводит результат, полученный при взвешенном применении трех подходов. Приведем значения стоимости ОАО 3 в рамках модели Ольсона для еще нескольких значений параметров модели (табл. П11).
Таблица П11
| Параметры модели Ольсона | Стоимость ОАОЗ, тыс. р. |
| R = 20 %; = 0,62; = 0,32 (основной выбор)
| 32 600 |
| R =20%; =0,52; = 0,32
| 35 620 |
| R = 30 %; = 0,52; = 0,32
| 32 700 |
| R = 30 %; = 0,52; = 0,24
| 34 250 |
| R = 39 %; = 0,52; = 0,24
| 32 360 |
| Затратный подход | 45 894 |
| Стоимость, полученная в результате совокупного применения затратного, доходного и сравнительного подходов (взвешенная оценка) | 32 400 |
Выделенные курсивом наборы параметров цветом почти точно воспроизводят предварительно полученную в рамках указанных подходов стоимость компании. Набор же параметров R = 39 %, = 0,52, = 0,24 полностью совпадает с набором, приведшим к окончательно выбранным результатам в примере 1. Однако, по всей видимости, это обстоятельство имеет случайный характер и не является следствием какой-либо закономерности.
Заметим, что и на этот раз модель Ольсона правильно корректирует стоимость компании.
ОАО 4
ОАО 4 представляет собой комбикормовый завод. На момент оценки это ОАО находилось в исключительно сложной финансовой ситуации. Практически завод уже не вел какой-либо хозяйственной деятельности, а совокупность всех его чистых активов определялась лишь дебиторской задолженностью в размере 2 007 тысяч рублей.
Кредиторская задолженность общества составляла 8 535 тысяч рублей (краткосрочные обязательства). Ясно, что предприятие, не выпускающее продукции, не в состоянии погасить эту задолженность, поэтому единственный способ применить метод ЧА – это попросту игнорировать в расчетах его кредиторскую задолженность и исходить из того, что ЧА равны только дебиторской задолженности,
т. е. 2 007 тысяч рублей, а именно в размере дебиторской задолженности.
Разумеется, такой подход нельзя признать адекватным в полной мере. Фактически здесь мы имели дело со случаем, когда оказываются неприменимыми все три традиционные подходы к оценке стоимости бизнеса: сравнительный – из-за отсутствия компаний-аналогов со сходным финансовым положением, доходный –ввиду отсутствия хозяйственной деятельности предприятия (и тем более каких-либо возможностей сколько-нибудь уверенно говорить о будущих доходах предприятия), затратный – вследствие отсутствия положительной величины ЧА. Применение синтетических моделей (которые в той или иной степени базируются на трех подходах к оценке бизнеса), разумеется, также вряд ли возможно в таком случае. Таким образом, неприменимой оказывается и модель Ольсона, базирующаяся на понятии чистых активов предприятия, величина которых в описываемом случае имеет отрицательное численное значение. Однако, как мы увидим, ситуация, происходящая с ОАО 4, может иметь адекватное описание в рамках модели Блэка–Шоулза.
Итак, рассмотрим эту ситуацию подробнее с точки зрения модели Блэка–Шоулза. Примем значения стандартного отклонения  = 0,35 и безрисковую ставку на уровне 10 %, получим стоимость ОАО 4 как функцию дюрации долга (табл. П 12).
Таблица П12
| Дюрация, годы | Стоимость в рамках модели Блэка–Шоулза, тыс. руб. |
| 0,4 | |
| 0,02 | |
| 2006,7 | |
| Активы предприятия (переоцененные) |
Мы видим, что с увеличением дюрации стоимость быстро растет в том случае, когда вся кредиторская задолженность общества – краткосрочная (дюрация существенно меньше 1), стоимость предприятия равна 0. Случай, когда вся кредиторская задолженность списана, соответствует абстрактному случаю бесконечной дюрации, т. е. фактическому списанию кредиторской задолженности. Промежуточные варианты соответствуют различным условиям реструктуризации долга.
Заметим, что понятие «дюрация» в данном случае имеет сугубо условный смысл. Конечно, в ситуации, в которой оказалась рассматриваемая компания, нет никакого резона говорить о «периоде обращения задолженности», размер которой более чем в четыре раза превышает совокупные активы предприятия. Здесь, употребляя понятие «дюрация», мы имеем в виду некий эффективный срок обслуживания задолженности, который будет складываться для компании в силу внешних причин.
ОАО 5
Рассмотрим другой пример. ОАО 5 занято в лесной промышленности. У этого общества совершенно иная финансовая ситуация, нежели чем у ОАО 4: здесь чистые активы превышают, правда незначительно, долговые обязательства. Это – как раз тот случай, где модель Блэка–Шоулза дает нетривиальный результат.
Рассмотрим структуру чистых активов ОАО 5 с учетом результатов переоценки основных средств (табл. П13).
Таблица П13
Расчет рыночной стоимости АО 5 методом ЧА
| Наименование | По состоянию на 01.01.2003, тыс. руб. |
| Учитываемые активы | |
| 1. Внеоборотные активы | 7 452 |
| 2. Оборотные активы | 90 864 |
| 3. Всего активов | 98 316 |
| Учитываемые пассивы | |
| 4. Долгосрочные обязательства | – |
| 5. Краткосрочные обязательства | 87 230 |
| 6. Всего пассивов | 87 230 |
| 7. Чистые активы | 11 086 |
Итак, рыночная стоимость ОАО 5, полученная методом накопления ЧД, составила 11 086 тысяч рублей. Теперь рассмотрим эти данные с точки зрения применения модели Блэка–Шоулза.
Мы видим, соотношение S/Х достаточно мало и составляет 1,127. Если принять значения = 0,35 и t = 0,4 (что соответствует тому факту, что вся задолженность предприятия – краткосрочная), и безрисковую ставку в размере 10 процентов, получим N(d1) = 0,7972, N(d2) = 0,7292 и значение стоимости компании в 17 266 тысяч рублей, что значительно выше величины 11 086 тысяч рублей, полученной методом накопления ЧА. Очевидно, что в этом случае модель Блэка–Шоулза дала нетривиальный результат, сильно отличающийся от полученного в рамках метода ЧА.
Еще больше изменится результат, если увеличить дюрацию долга, не изменив остальные показатели. В табл. П14 приведены значения стоимости ОАО 5 в рамках модели Блэка–Шоулза с различной дюрацией долга.
Таблица П14
| Дюрация, годы | Стоимость в рамках модели Блэка–Шоулза, тыс. руб. |
| 0,4 |
Окончание табл. П14
| 0,6 | 19 854 |
| 0,8 | 22 180 |
| 1,0 | 24 317 |
| 2,0 | 33 279 |
| Стоимость ЧА (= стоимость в модели Блэка–Шоулза при дюрации 0) | 11 086 |
Как видно из табл. П14, при увеличении срока погашения задолженности стоимость быстро растет. И это понятно, поскольку такое увеличение означает более «льготные», по сравнению с обычными условиями, требования погашение долга.
Дата добавления: 2015-10-09; просмотров: 1759;