Источники формирования и воспроизводства основных средств
Расширенное воспроизводство предполагает непрерывное возобновление и совершенствование основных средств предприятий.
В процессе производства все средства труда изнашиваются и по частям переносят стоимость на вновь созданную продукцию, снижают первоначальные технико-экономические показатели и после определенного срока службы выходят из строя.
Основные средства подвергаются физическому и моральному износу.
Физический износзаключается в том, что основные средства со временем постепенно теряют свои производственно-технические качества и полностью выходят из строя, т.е. утрачивают потребительную стоимость.
Износ основных средств происходит неравномерно. Одни элементы, такие, как оборудование, инструмент, активно участвуют в производственном процессе, поэтому изнашиваются быстрее, чем, например, здания.
Различают 2 формы физического износа:
· Механический износ средств труда и снижение технико-производственных показателей за время их эксплуатации;
· Разрушение бездействующих средств труда как результат влияния природных условий (коррозия, заражение дерева грибком).
Физический износ может быть частичным и полным.
Частичный износ устраняется в результате ремонта, который производится с целью возвращения технике ее первоначальных технико-экономических свойств.
Полный же износ возмещается заменой физически изношенных основных средств: для активной части - это приобретение оборудования, для зданий и сооружений - это капитальное строительство.
Моральный износ- это обесценение основных средств, физически еще пригодных к использованию.
Различают две формы морального износа.
Первая состоит в удешевлении основных средств в связи с уменьшением стоимости их воспроизводства.Она основывается на росте производительности труда, повышении технической оснащенности заводов-изготовителей, в результате чего происходит сокращение трудоемкости и снижении стоимости выпускаемой продукции.
Вторая выражается в обесценении основных средств, вследствиесоздания новых, боле совершенных. Она основывается на НТП, благодаря которому появляется более современная техника и по основным конструктивным параметрам и по эксплуатационным показателям.
Для получения информации о наличии отдельных групп основных средств, их техническом состоянии и стоимости производится учет основных средств как в натуральном, так и в стоимостном выражениях.
Первоначальная стоимость — это фактическая стоимость создания основных средств.
Она включает затраты на строительство, изготовление или приобретение основных средств, на доставку и строительно-монтажные работы.
Первоначальная стоимость оборудования определяется выражением:
Фп = Ц + З + Зсм,
где: Ц - отпускная цена оборудования, руб.;
3 -транспортные расходы по доставке оборудования от изготовителя к месту установки, руб.;
Зсм - затраты на строительно-монтажные работы на месте эксплуатации оборудования (фундамент, монтаж, наладка и т.п.), руб.
Оценка по первоначальной стоимости производится в ценах тех лет, когда основные средства создавались.
Восстановительная стоимость — это стоимость воспроизводства основных средств. Она определяется путем переоценки основных средств в ценах, действующих в году, когда проводится переоценка.
Восстановительная стоимость обеспечивает единую оценку основных средств, произведенных в разные годы. Это позволяет установить общий объем основных средств, уточнить их структуру, сопоставить основные средства предприятий и отраслей.
Восстановительная стоимость не отражает износ основных средств, поэтому применяется оценка основных средств по остаточной стоимости.
Остаточная стоимость — это первоначальная (или восстановительная) стоимость основных средств за вычетом износа. Остаточная стоимость (Фост) характеризует неамортизированную часть стоимости основных средств, т.е. стоимость, еще не перенесенную на готовые изделия.
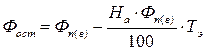
где: На - норма амортизации, %;
Тэ - период эксплуатации основных средств, годы.
Этот метод оценки применяется при реализации основных средств бывших в эксплуатации, а также при обосновании целесообразности замены объектов основных средств.
Поскольку состав и структура основных средств меняется по мере их поступления и выбытия, то возникает необходимость определения среднегодовой стоимости объектов основных средств.
Среднегодовая стоимость (Фсг) определяется исходя из стоимости основных средств на начало года (Фнг), планируемого их ввода (Фвн) и выбытия (Фвыб) за расчетный период:
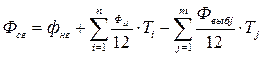
где: Тi – число полных месяцев с момента ввода основных средств до конца года;
Тj – число полных месяцев с момента выбытия основных средств до конца года;
n – число вводов основных фондов;
m –число выводов.
Среднегодовая стоимость применяется для расчета амортизационных отчислений по группам основных средств и общих показателей эффективности их использования.
Возмещение износа основных средств в натуральном виде осуществляется с помощью ремонтов и замены новыми их видами, в стоимостном - через амортизацию.
Амортизация - это процесс постепенного перенесения стоимости основных средств на себестоимость произведенной с их помощью продукции.
Часть стоимости основных средств, включаемая посредством амортизации в себестоимость продукции представляет собой амортизационные отчисления.
Амортизационные отчисления определяются на основе норм амортизации, которые показывают, какую часть стоимости объектов основных средств необходимо в расчетном периоде перенести на себестоимость готовой продукции (работ, услуг).
Величина годовой нормы амортизации зависит от срока полезного использования или нормативного срока службы амортизируемого имущества и метода начисления амортизации.
Нормативный срок службы определяется согласно классификатору, срок полезного использования устанавливается предприятием самостоятельно в пределах диапозона, соответствующего амортизационной группе, к которой относится объект основных средств, используемых в предпринимательской деятельности.
Таблица 2 - Группировка амортизируемого имущества
| Наименование объекта основных средств | Диапазон срока полезного использования, годы |
| здания | 5- 125 |
| сооружения, передаточные устройства, капитальные вложения в улучшение земель | 80 – 125 |
| машины, механизмы, оборудование, включая оборудование связи, измерительные и регулирующие приборы и устройства, рабочий скот | 5 – 30 |
| вычислительная техника, оргтехника, производственный и хозяйственный инвентарь, инструменты и принадлежности, прочие основные средства | 3 – 14 |
| транспортные средства, за исключением воздушных судов (без авиадвигателей) и авиационных двигателей гражданской авиации | 3 – 40 |
| воздушные суда (без авиадвигателей) и авиационные двигатели гражданской авиации | 5 - 35 |
Дата добавления: 2016-02-27; просмотров: 1281;