Стоимостная оценка основных фондов
Денежная оценка основных – одно из непременных условий их воспроизводства. То обстоятельство, что основные фонды функционируют длительное время и за это время меняются условия их воспроизводства, обусловило применение нескольких методов определения их стоимости: первоначальной, восстановительной, остаточной, ликвидационной.
Первоначальная – это стоимость, слагающаяся из затрат по их возведению (сооружению) или приобретению, включая расходы по их доставке и установке, а также иные расходы, необходимые для доведения данного объекта до состояния готовности к эксплуатации по назначению.
Хотя первоначальная стоимость соответствует действительным затратам на объект, недостаток этого метода исчисления заключается в том, что первоначальная стоимость одинаковых объектов, построенных или приобретенных в разные годы, может быть разной. Следовательно, основные фонды оказываются оцененными в смешанных ценах. Это искажает определение динамики основных фондов, затрудняет их воспроизводство, если новые цены на аналогичные объекты выше прежних и средства, отчисляемые исходя из старых цен для полного восстановления, оказываются недостаточными. Для устранения этих трудностей необходимо выравнивать оценки одинаковых и устанавливать должное соотношение в оценке неодинаковых, но сходных и соизмеримых объектов основных фондов. Это достигается переоценкой основных фондов по восстановительной стоимости.
Восстановительная стоимость переоценочная. Это стоимость воспроизводства основных фондов в современных условиях. Величина отклонения восстановительной стоимости основных фондов от их первоначальной стоимости зависит от темпов ускорения НТП, уровня инфляции и т.д.
В условиях инфляции переоценка основных фондов позволяет:
- объективно оценить истинную стоимость основных фондов;
- более правильно и точно определить затраты на производство и реализацию продукции;
- более точно определить величину амортизационных отчислений, достаточную для простого воспроизводства основных фондов;
- объективно установить продажные цены на реализуемые основные фонды и арендную плату.
Этим методом достигается на дату переоценки единообразие и сопоставимость стоимости созданных в разные годы одинаковых объектов основных фондов. Для установления размера восстановительной стоимости проводятся переоценки основных фондов.
Остаточная стоимость – это стоимость основных фондов, еще не перенесенная на продукт. Она представляет собой разницу между первоначальной или восстановительной стоимостью и суммой износа.
Оценка основных фондов по их остаточной стоимости необходима, прежде всего, для того, чтобы знать их качественное состояние, в частности, для определения коэффициента годности и физического износа и составления бухгалтерского баланса.
Практическое значение каждого из методов исчисления сводится к следующему: первоначальная стоимость соответствует действительному размеру затрат на создание основных фондов, восстановительная – стоимости их производства; первоначальная стоимость за вычетом стоимости износа представляет собой стоимость, еще не перенесенную на продукт; восстановительная стоимость за вычетом стоимости износа соответствует фактической остаточной стоимости. Знание всех этих величин необходимо при анализе состояния и планирования развития промышленного производства на любом уровне.
Среднегодовая стоимость основных фондов необходима для расчета ряда показателей, отражающих использование этих фондов, таких, как фондоотдача, фондовооруженность, размер амортизационных отчислений:
 = ОФн.г. +
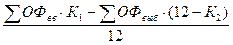 ;
где: ОФн.г. – стоимость основных фондов на начало года, руб;
ОФвв – стоимость введенных основных фондов, руб.;
ОФвыб – стоимость выбывших основных фондов, руб.
Дата добавления: 2016-05-05; просмотров: 575;